Comment l’historique de conduite influence le coût de votre assurance auto
Vous vous demandez comment votre historique de conduite peut impacter le coût de votre assurance auto et, surtout, comment obtenir une prime plus adaptée à v…

Vous vous demandez comment votre historique de conduite peut impacter le coût de votre assurance auto et, surtout, comment obtenir une prime plus adaptée à v…
Vous cherchez à payer moins cher votre assurance auto sans renoncer à une protection fiable ? La révision tarifaire annuelle peut être un levier concret pour…
Vous cherchez à comprendre comment l’électrification et les bornes de recharge influent sur le coût de votre assurance auto? L’idée est simple: un véhicule é…
Vous pensez que le tarif de votre assurance auto dépend uniquement de votre conduite et de votre véhicule ? Détrompez-vous. Le quartier où vous habitez peut …
Vous cherchez à réduire votre prime d’assurance auto sans renoncer à une couverture correcte ? Le covoiturage, pratique de mobilité partagée, peut jouer un r…
Vous vous demandez peut-être comment la qualité de votre dossier sinistre peut influer sur le coût de votre assurance auto. La réponse n’est pas abstraite: u…
Vous cherchez une assurance auto qui diminue votre facture sans diminuer les garanties essentielles ? Vous n’êtes pas seul. Beaucoup de conducteurs veulent p…
Obtenir une assurance auto qui ne broie pas le budget, c’est possible, mais cela demande de comprendre comment est calculée la prime et où agir pour la rédui…
Vous cherchez à payer moins cher l’assurance voiture sans sacrifier la sécurité ou les garanties indispensables ? La souscription à distance peut sembler ten…
Vous cherchez à réduire votre prime d’assurance auto sans renoncer à une couverture fiable ? Le réflexe consiste souvent à comparer les tarifs et à viser les…
Comment l’emplacement de votre domicile influence-t-il votre prime d’assurance auto ? La localisation n’est pas qu’un détail administratif: elle détermine en…

Lorsque vous déclarez un sinistre, votre prime d’assurance auto peut augmenter sensiblement lors du renouvellement. Le réflexe couramment observé est de croi…

Vous cherchez une assurance voiture moins cher mais vous ne savez pas par où commencer ? Le choix peut rapidement devenir labyrinthique entre les formules au…

Vous êtes jeune conducteur et vous cherchez à payer moins cher votre assurance auto sans sacrifier votre sécurité? La question du coût réel d’une assurance p…

Vous cherchez une assurance auto qui ne grille pas votre budget lorsque vous roulez peu, mais que vous aimeriez quand même une couverture adaptée à vos besoi…
Vous cherchez une assurance voiture moins cher sans rogner sur l’indispensable protection de votre véhicule et de ses passagers ? Vous n’êtes pas seul. Le bu…
Garantir la protection d’un conducteur lorsque l’ordinateur prend temporairement les commandes n’est plus une projection de salon automobile. En France, la conduite autonome de niveau 3 est encadrée et opérationnelle sur des cas d’usage précis, avec un partage de responsabilités inédit entre humain, constructeur et assureur. Les questions pratiques se
Entre financements publics, obligations réglementaires et enjeux d’attractivité, la question des « primes » liées à l’adhésion à une association de prévention est souvent mal cadrée. Les structures professionnelles (sécurité, social, médico-social, prévention routière, santé au travail) jonglent avec des dispositifs variés : rémunérations complémentaires encadrées par conventions collectives, subventions
Les assureurs utilisent des modèles de notation interne pour estimer la probabilité et surtout le coût potentiel d’un sinistre. Ce “scoring” agrège des données sur le conducteur, le véhicule et l’environnement d’usage afin d’assigner un score de risque, puis une prime. L’équilibre économique de la police en dépend : un
Les assureurs sont-ils déjà en train d’évaluer les profils en ligne pour affiner les tarifs des contrats automobiles, ou s’agit-il surtout d’un sujet de vigilance réglementaire et d’innovations à venir ? Le marché se numérise, les données s’accumulent et les algorithmes progressent, mais la tarification reste encadrée par des règles strictes.
Les assureurs tiennent compte d’un ensemble de signaux statistiques pour tarifer un contrat automobile, et la dynamique familiale en fait partie. L’ajout d’un jeune conducteur, la présence de plusieurs véhicules au même foyer, la fréquence d’utilisation partagée ou l’historique de sinistres déclarés par des conducteurs rattachés à la même adresse
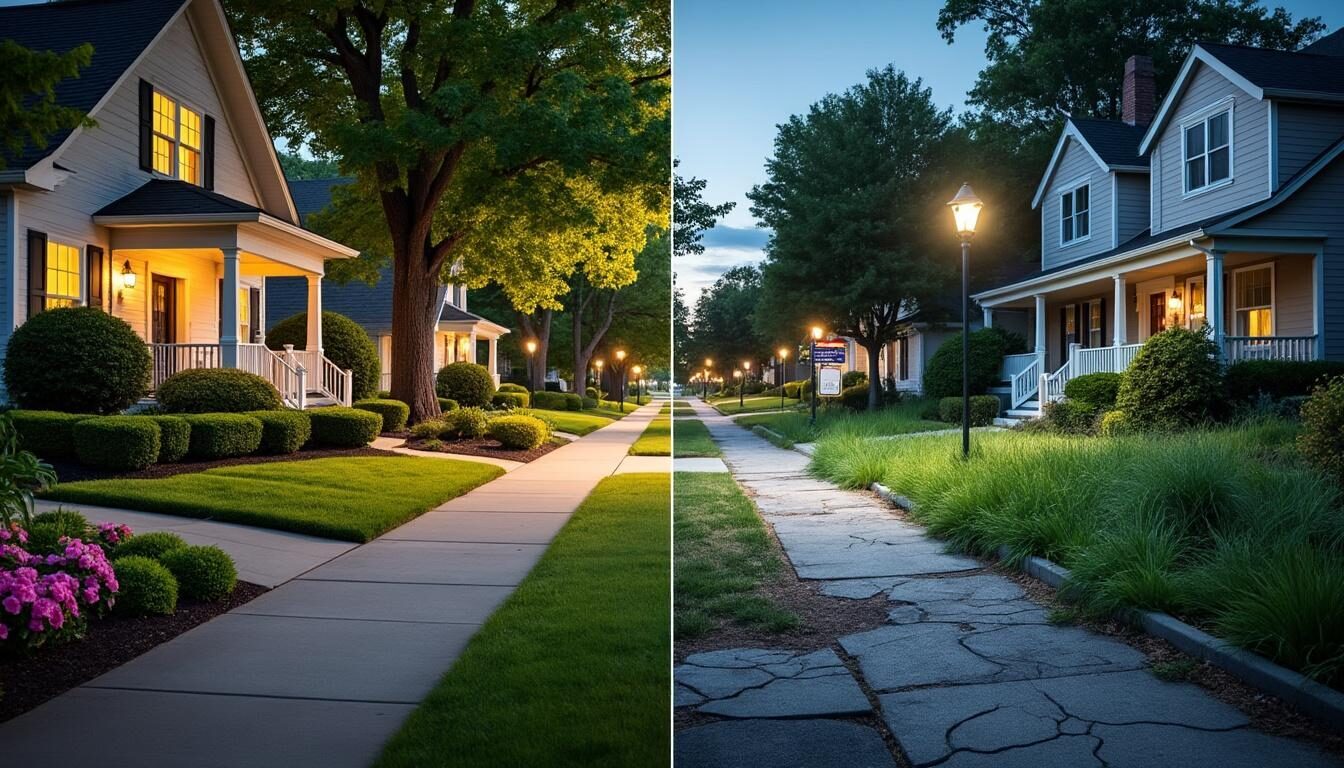
À adresse égale, tous les conducteurs ne paient pas le même prix. Dans de nombreuses villes, la prime d’assurance auto varie à l’échelle de la rue, sous l’effet d’indicateurs de sinistralité, de vols, de stationnement et de densité de trafic mesurés très finement. En 2025, les assureurs modélisent ces risques
Comprendre comment un score de crédit oriente la tarification auto éclaire des arbitrages concrets: obtention d’un tarif compétitif, choix d’une franchise et calibrage des garanties. En 2025, de nombreux acteurs financiers et assureurs utilisent des scores pour estimer la probabilité de sinistre et de non-paiement, ce qui influe sur le
Dans les assurances auto, la tarification n’est plus une simple grille figée. Les algorithmes ajustent en continu les prix selon l’usage réel, le profil de risque et, point crucial, la profession déclarée. Certains métiers exposent davantage au risque de sinistre (horaires atypiques, trajets répétés, stationnement sur voie publique), quand d’autres
La tarification des contrats se transforme à mesure que la géolocalisation en temps réel pénètre les usages quotidiens: navigation, livraison, marketing local, et désormais assurance auto. Les données fines sur les trajets, les horaires, la vitesse et les habitudes de conduite permettent de calculer des primes plus proches du risque
Comprendre l’effet des zones accidentogènes sur le prix de l’assurance revient à croiser trois couches d’information: l’exposition au risque (trafic, météo, infrastructures, criminalité), les comportements de conduite observés localement et la mécanique tarifaire des assureurs. En 2025, la pression sur les coûts pousse les compagnies à affiner leurs modèles: un
Au cœur de la tarification auto en 2025, l’intelligence artificielle ne se contente plus de classer les conducteurs par grandes catégories. Elle anticipe la probabilité de sinistres et leur coût attendu à partir d’un maillage fin de données : habitudes de conduite issues de boîtiers télématiques, type d’itinéraires, météo, caractéristiques

Les micro-déplacements, ces trajets ultra-courts qui ponctuent une journée — emmener un enfant à l’école en voiture, récupérer un colis à deux rues, faire un détour pour un café — sont longtemps restés invisibles dans l’équation tarifaire des assureurs. Les progrès de la télématique automobile et l’essor de la micromobilité

Le coefficient bonus-malus, officiellement appelé Coefficient de Réduction-Majoration (CRM), influence directement le prix de l’assurance auto et pèse lourd dans le budget de nombreux conducteurs. En 2025, avec l’inflation des coûts de réparation et l’essor de l’électronique embarquée, comprendre ce mécanisme permet de sécuriser un tarif compétitif tout en conservant

Algorithmes, données massives et modèles prédictifs ont redessiné la tarification auto. Les écarts de prix observés entre assureurs – parfois du simple au triple pour un même profil – résultent de pondérations différentes appliquées aux variables de risque, du canal de distribution et d’objectifs commerciaux distincts. Au cœur de ces